



美光科技将于美东时间9月30日盘后(北京时间10月1日凌晨)发布2026财年第四季度财报。公司此前给出的营收指引为500亿美元(上下浮动10亿美元),非GAAP每股收益31美元(上下浮动1美元)。华尔街一致预期营收约510.7亿美元、调整后EPS约31.52美元,同比增幅分别约351%和938%。
01. 当季业绩:市场预期整体偏强
| 机构 | 营收预测 | EPS预测 |
|---|---|---|
| 公司指引 | 500亿美元(±10亿) | 31美元(±1) |
| 市场一致预期 | 510.7亿美元 | 31.52美元 |
| 花旗 | 510亿美元 | 31.45美元 |
| 高盛 | 519亿美元 | 32.54美元 |
| 瑞银 | 524亿美元 | 32.50美元 |
| 摩根大通 | 514亿美元 | 31.73美元 |
| 摩根士丹利 | 500.24亿美元 | 31.2美元 |
500亿美元的单季营收是什么概念? 美光2025财年全年营收约为371亿美元——一个季度的收入,超过了此前一整年的总和。
三层悬念
| 悬念 | 说明 |
|---|---|
| 业绩指引 | 能否超越已被抬高的市场预期 |
| HBM4 | 量产节奏与收入拉动的时点 |
| 传统DRAM | 价格走势和资本开支计划将如何为行业前景提供依据 |
02. 超级周期的底层逻辑:HBM正在“抽血”DRAM
从行业供需角度看,市场目前关注的一个结构性因素是:HBM产能扩张可能挤压部分传统DRAM供给,而传统DRAM仍存在市场需求。
关键数据
| 来源 | 数据 |
|---|---|
| 三星电子执行副总裁Kim Taewoo | 预计2027年HBM将占全球DRAM晶圆总产能的近 30%,目前约 20% |
| 东吴证券测算 | HBM产能占DRAM总产能比重从2024年的12.3%升至2025年的17.1%、2026年的20.8%,2027年将达 22.5% |
| 威刚科技董事长陈立白 | 三家原厂2027年产能已销售一空,其中HBM与AI服务器应用消耗约 70% 的DRAM产出 |
HBM4所需的晶圆产能大约是一般用途DRAM的三倍,HBM4的全面增产不可避免地减少传统DRAM的可用产能。
美光的特殊之处
它是三大存储原厂中唯一同时在HBM和传统DRAM两端都有较大敞口的公司。三星和SK海力士的HBM占收入比重更高,但美光的传统DRAM和NAND业务体量更大,因此其盈利表现也可能受到传统DRAM价格变化的较大影响。
美光HBM进展
| 项目 | 详情 |
|---|---|
| 12层HBM4 | 为英伟达Vera Rubin平台设计,已于2026年一季度量产出货 |
| 能效 | 较HBM3E提升逾 20% |
| 累计出货收入 | 已突破 10亿美元 |
| 量产爬坡速度 | 约为HBM3E 12层的 两倍 |
| HBM月产能 | 年底前有望翻倍至 10万片 |
| HBM4占比 | 将从年初的约20%—30%提升至年底的最高 50% |
03. 2000美元目标价:Luria的主要观点与依据
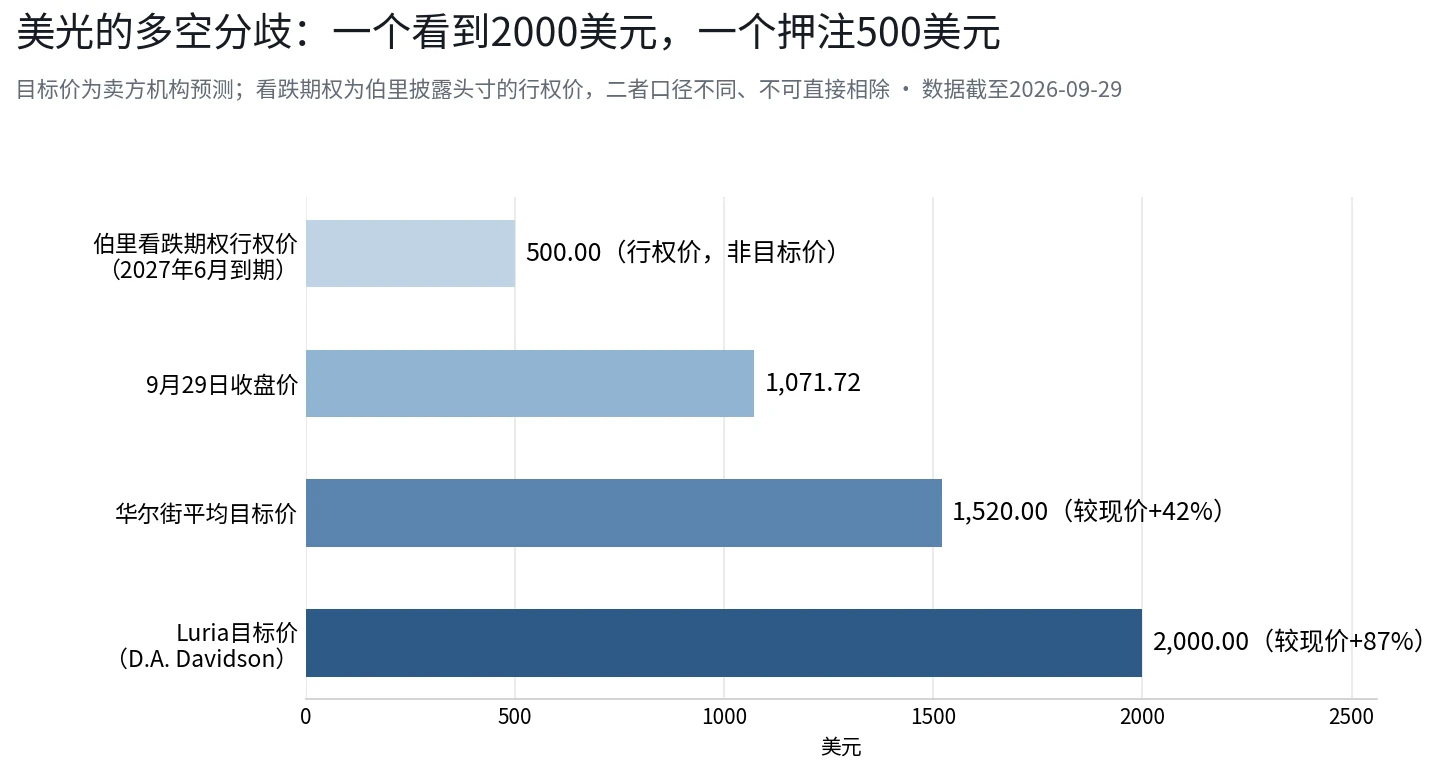
在财报前夜重申 2000美元 目标价的D.A. Davidson分析师Gil Luria,接近华尔街最高水平。他在6月就将目标价从1500美元上调至2000美元,理由是美光进入了“半导体行业可见度最佳”的阶段,存储供需紧张至少延续至2027年。
核心论证
| 论点 | 说明 |
|---|---|
| 供给约束 | 当前HBM市场的定价受到供给约束的较大影响,需求保持强劲,而新增供给仍需时间释放 |
| 盈利可见度 | HBM订单通常提前一年以上锁定,2027年的收入有相当比例已经可以被合理预测 |
| 估值方法切换 | “本轮存储周期是GPU、CPU、存储三位一体的完整周期。AMD、英特尔的市盈率维持在40—60倍,而美光市盈率仅7倍。” |
Luria还提到,Meta推出的Muse大获成功,为消费者打开了全新应用场景。“就在几周前,我们还担心Meta带来的存储需求会走弱,如今来看这种可能性已经很低了。”
华尔街其他机构观点
| 机构 | 目标价 | 评级 | 核心观点 |
|---|---|---|---|
| 摩根大通 | 1540美元 | 增持 | 预估本季营收、毛利率、EPS优于市场共识;价格涨势放缓属销售节奏,而非需求转弱 |
| 瑞银 | 1625美元 | — | 预计至少到2028年第二季度DRAM都将处于供给不足状态;预计美光将从2027财年第二季度开始实施股票回购,初期规模约每季度200亿美元 |
| 华尔街平均 | 1520美元 | — | 与2000美元目标价之间近500美元的差距,说明市场对“美光到底是周期股还是成长股”没有共识 |
04. 空头的逻辑:周期回归的观点与风险
与Luria形成鲜明对照的,是“大空头”迈克尔·伯里。
据中证海外资讯,伯里在最新发给投资者的每周简报中透露,已将主要AI股票原有的做空仓位大量替换为看跌期权,其中对美光的空头仓位被替换为明年6月到期、行权价在500美元区间的看跌期权。
伯里的原话是:“由于时间线缩短,我希望在做空头寸中获得更大的杠杆。”
伯里的核心观点
他认为,当前AI建设热潮中催生的存储芯片结构性短缺是暂时的,行业终将回归繁荣与萧条交替的传统模式:“在未来两年内,随着产量赶上需求,这种短缺将会消失,存储芯片将再次进入下行周期。”
其他机构的谨慎观点
| 机构 | 观点 |
|---|---|
| 花旗 | DRAM和NAND价格将在未来几个季度放缓 |
| 伯恩斯坦 | 预计2028年存储周期可能开始“正常化” |
历史上,部分存储股在业绩强劲时期仍曾出现较大的股价波动或回调,但历史表现并不代表未来结果。
05. 三个需要盯住的风险
风险一:HBM4的良率爬坡
HBM4仍处量产初期,良率低于上一代HBM3E,且制造过程耗用更多DRAM产能。如果良率改善慢于预期,美光在HBM端的出货节奏可能受影响。由于下游平台的大规模出货可能集中在2027年,HBM4对收入的显著贡献或将主要落在下一财年。
风险二:传统DRAM的价格弹性与资本开支
据美国银行分析师,市场真正关心的关键数据是美光对2027财年毛利率和资本开支的展望:若毛利率能维持在约85%的水平,该财年每股收益150—200美元的预测将获得支撑;资本开支预计处于400多亿美元的中高区间,其中相当部分用于洁净室建设,未必立即转化为新增产量。
风险三:宏观利率环境的压制
9月28日美光收跌2.61%,当天费城半导体指数跌1.61%,美债收益率飙升压制了所有高估值科技股。如果美联储在10月继续加息,高贝塔的存储股在流动性收紧环境中可能承受额外的估值压力。
06. 写在最后
市场对美光即将公布的财报存在较高预期。HBM价格、传统DRAM供需以及AI资本开支等因素均是市场关注重点,但实际业绩仍可能与市场预期存在差异。
除财报数字外,市场还将关注管理层对2027年的展望,以及投资者如何看待美光未来业务的周期性与成长性。
Luria的2000美元目标价与伯里的看跌期权,反映了市场对于美光未来表现的不同观点。财报及管理层展望将为市场提供更多信息。
互动
对于本次财报,你更关注哪些因素——HBM供需、传统DRAM价格、资本开支,还是管理层对未来周期的展望?
PG电子游戏试玩入口1
PG电子游戏试玩入口2
PG电子游戏试玩入口3
PG电子游戏试玩入口4
PG电子试玩免费入口2026正式开启!在线体验麻将胡了2、赏金女王、发财鱼虾蟹等热门PG老虎机!支持手机与电脑畅玩,加载快速,随时进入游戏大厅体验完整玩法,快速进入PG游戏大厅,随时开启试玩体验!